报告:中国医疗核心业务系统首破100亿,AI智能体已渗透40%
2025年中国医疗核心业务系统软件市场规模首次超过100亿元人民币。
近日,IDC发布《中国医疗核心业务系统市场份额,2025》报告。
报告指出,2025年中国医疗核心业务系统软件市场规模首次超过100亿元人民币。
同时,传统医疗软件建设进入了明显的滞涨期,以本土化替代、智能体应用、医共体平台为核心导向的存量升级,正在取代传统新建项目,成为市场发展的主线:
一是医疗智能体加速渗透核心业务系统,覆盖病历生成、内涵质控、辅助诊断、医保审核等全场景,约40%的医疗软件已搭载智能体相关能力。
二是紧密型医共体建设释放县域级市场增量,短期内仍将保持高景气度,中长期也将随着基层能力建设的持续推进而延续。
三是本土替代需求进入规模化落地阶段,多个地区的招标文件已将这一要求纳入评分标准,成为存量系统更换的核心触发条件。
2025年中国医疗核心业务系统市场主要厂商份额如下:
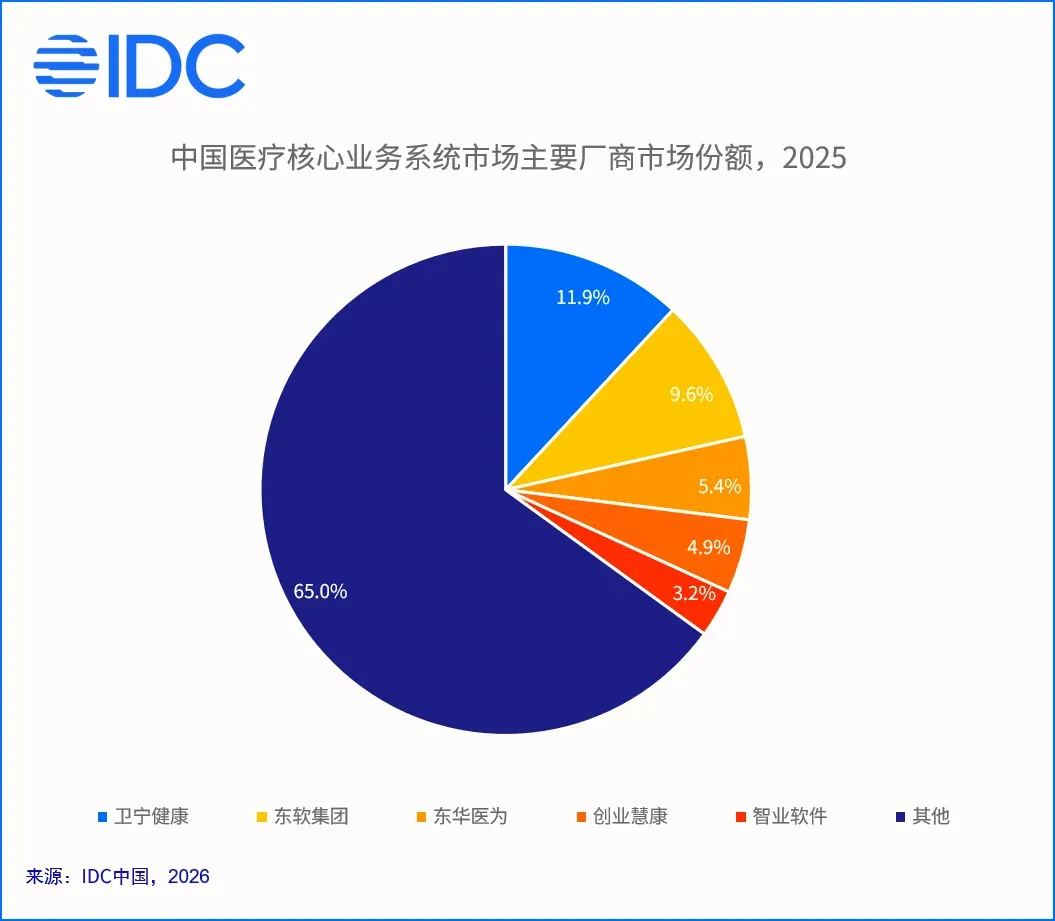
卫宁健康、东软集团、东华医为、创业慧康、智业软件位居前五,占据35%的市场份额。报告提到,头部信息化厂商凭借平台化产品、标杆案例和存量客户优势,持续把控三级医院及大型医共体高端市场。中型厂商依托区域服务优势和县域医共体项目窗口,在2025年积蓄了大量订单,保持了业绩的平稳发展。
而市场的竞争维度正在从单一产品功能向综合能力升级,技术架构的先进性、AI融合能力、信创适配水平、交付效率及生态整合能力,已经成为新的竞争焦点。
报告判断,未来市场将呈现三大趋势:
需求层面,AI成为最大增长动力,智能体的应用将呈现规模化。未来1-3年内医院在AI方面的投入将呈现稳步增长,到2030年AI+医疗软件的市场规模将达到144亿元。
技术层面,头部厂商的云原生、微服务架构产品已陆续完成市场验证,正进入规模化替换阶段。医疗智能体也将进一步推动架构重塑,系统进入新一轮更新迭代。
商业模式层面,收入结构将发生调整。传统项目制交付的收入占比将持续下降,订阅服务、按需付费等可持续收入模式将加速渗透。厂商的角色将从项目集成商向长期运营服务商转变。
关注大健康Pai 官方微信:djkpai我们将定期推送医健科技产业最新资讯